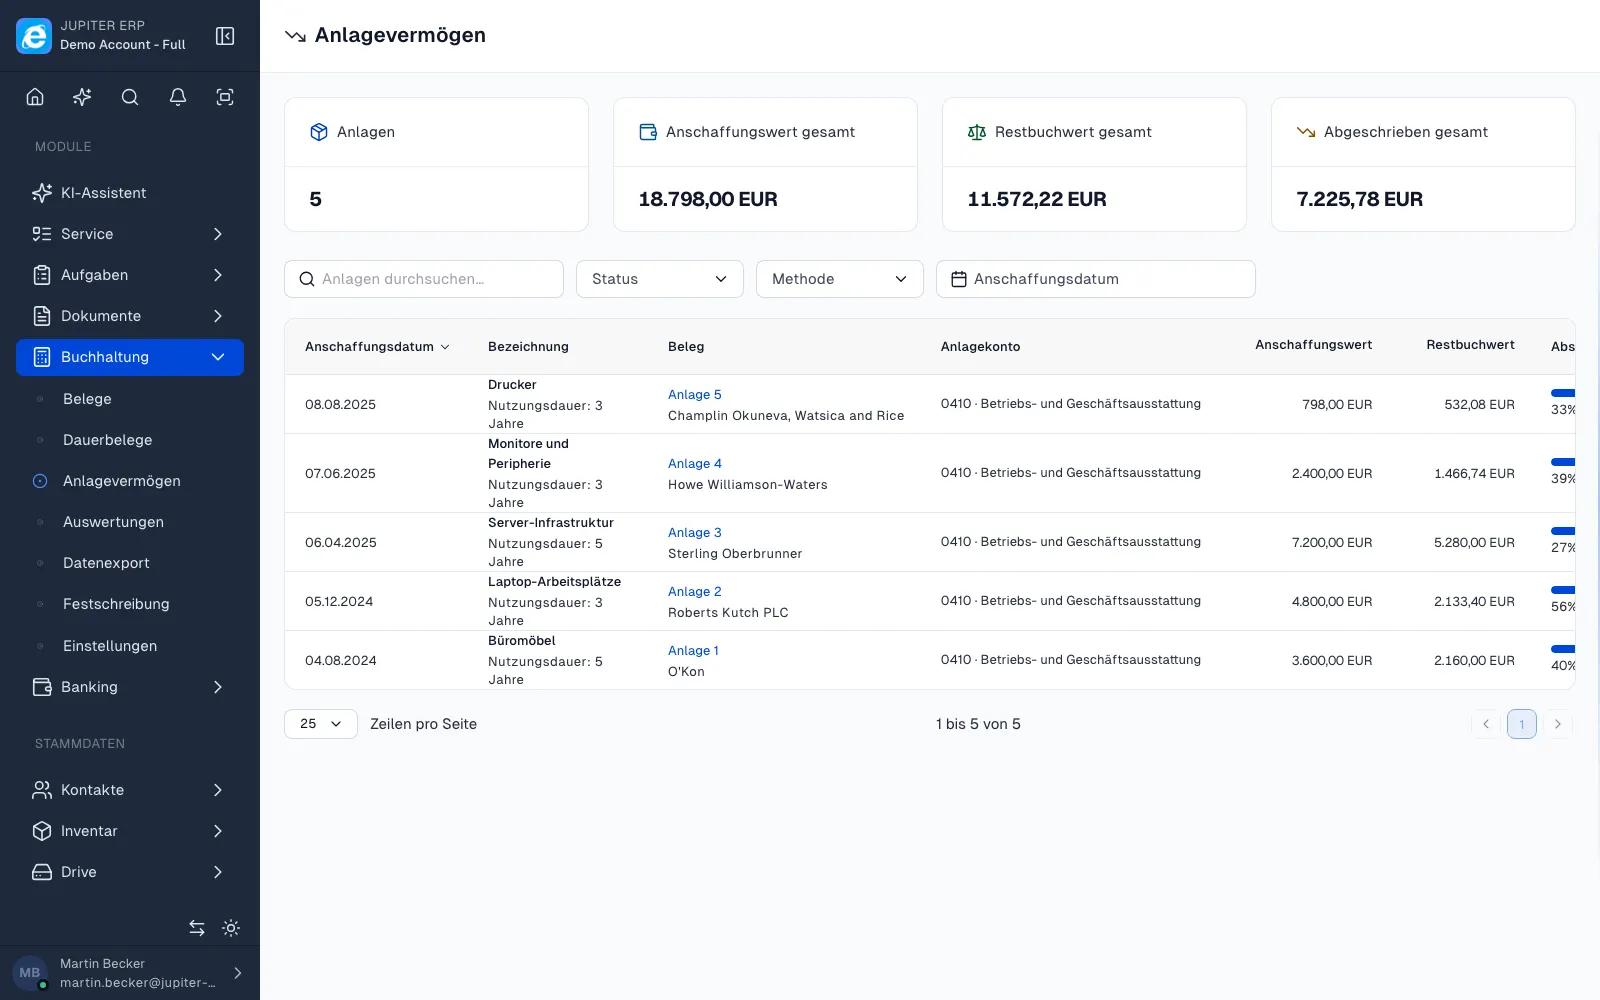
Anlagegüter direkt auf dem Kostenbeleg
Investitionen erfassen Sie wie gewohnt als Kostenbeleg und markieren einzelne Positionen als Anlagegut. Gemischte Belege mit laufendem Aufwand und Anschaffungen sind möglich; die Abschreibung hängt an der jeweiligen Position, nicht an einem separaten Dokumenttyp.
Wählen Sie lineare Abschreibung mit Nutzungsdauer oder GWG-Sofortabschreibung. Das AfA-Konto wird aus dem gewählten Anlagekonto abgeleitet; der Plan startet am Belegdatum.